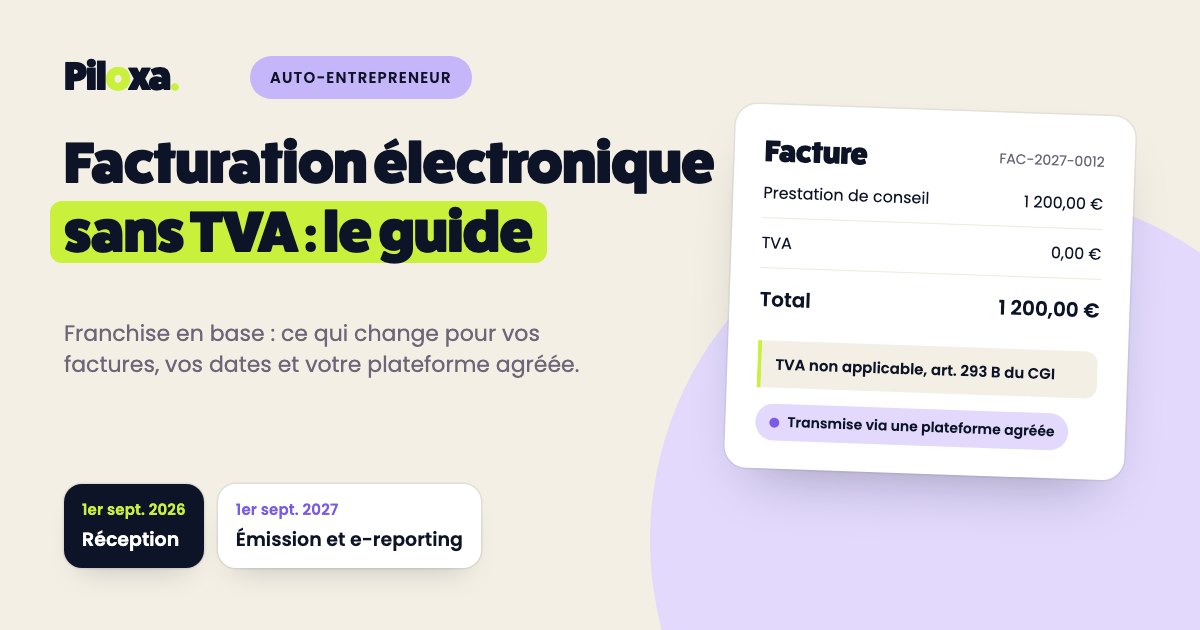
Vous ne facturez pas de TVA, donc la facturation électronique ne vous concerne pas ? C'est l'idée reçue la plus répandue chez les auto-entrepreneurs, et elle est fausse. La franchise en base vous dispense de collecter la TVA, pas de la réforme.
Le résumé, si vous n'avez que dix secondes : depuis le 1er septembre 2026, vous devez pouvoir recevoir des factures électroniques. À partir du 1er septembre 2027, vous devrez aussi émettre vos factures aux professionnels sous forme électronique, via une plateforme agréée, et transmettre les données de vos ventes aux particuliers. La mention de franchise reste obligatoire sur chaque facture.
Oui, la réforme vous concerne même sans TVA
La réforme vise les entreprises assujetties à la TVA établies en France. Être en franchise en base ne vous retire pas cette qualité : vous restez assujetti, simplement dispensé de facturer et de reverser la TVA tant que vous restez sous les seuils. L'administration le dit sans détour : les micro-entreprises en franchise ont, elles aussi, l'obligation de recevoir et d'émettre des factures électroniques, selon le calendrier général.
Une précision pour certaines professions : les activités exonérées de TVA et dispensées de facturation par le code général des impôts, comme certaines activités de santé ou de formation, n'entrent pas dans le champ de l'e-reporting. Si c'est votre cas, faites le point avec votre expert-comptable.
Les trois dates à retenir
| Date | Ce qui change | Pour qui |
|---|---|---|
| 1er septembre 2026 | Recevoir les factures électroniques de vos fournisseurs | Toutes les entreprises, auto-entrepreneurs compris. Déjà en vigueur. |
| 1er septembre 2027 | Émettre vos factures aux professionnels sous forme électronique et transmettre vos données de transaction (e-reporting) | PME et micro-entreprises |
| 30 juin 2028 | Fin de l'usage admis des renvois au code général des impôts, dont « art. 293 B du CGI » dans votre mention de franchise | Entreprises en franchise en base |
Les grandes entreprises et les ETI émettent déjà depuis le 1er septembre 2026. Un client grand compte peut donc vous adresser ses factures électroniques dès aujourd'hui. De votre côté, rien ne vous oblige à émettre avant septembre 2027, mais vous pouvez commencer plus tôt si vous le souhaitez.
Franchise en base de TVA : ce qui change sur vos factures
Sur le fond, rien : vous ne facturez toujours pas de TVA, et chaque facture doit toujours porter la mention qui justifie son absence. Aujourd'hui, c'est « TVA non applicable, art. 293 B du CGI ».
Sur la forme, la référence va changer. Au 1er janvier 2027, les règles de la TVA, dont la franchise en base, passent du code général des impôts au code des impositions sur les biens et services (CIBS). La mention deviendra alors « TVA non applicable, art. L. 233-3 du CIBS », du nom de l'article qui définit l'entreprise franchisée. Pas de précipitation : l'administration a précisé que, pour les mentions des factures, les renvois au code général des impôts resteront possibles jusqu'au 30 juin 2028. La mention actuelle reste donc valable sur vos factures de 2027.
Ce qui change vraiment avec la facture électronique, c'est le support. Pour vos clients professionnels établis en France, un PDF envoyé par e-mail ne suffira plus à partir du 1er septembre 2027 : la facture devra passer par une plateforme agréée, dans un format structuré (Factur-X, UBL ou CII). Factur-X associe un PDF lisible et des données structurées, si bien que vos clients continuent de voir une facture classique. Pour tout comprendre sur ces formats, lisez Factur-X, PDF, e-reporting : on démêle les formats.
L'e-reporting : vos ventes aux particuliers aussi
Vos factures à des particuliers restent hors de la facturation électronique. En revanche, à partir du 1er septembre 2027, les données de ces ventes doivent être transmises à l'administration : c'est l'e-reporting. Il concerne aussi vos opérations avec des clients professionnels établis hors de France.
- Pour les ventes aux particuliers, ce sont des totaux par jour, sans aucune donnée personnelle : le nom du client n'est pas transmis.
- En franchise en base, la transmission est bimestrielle : une fois tous les deux mois, au plus tard entre le 25 et le 30 du mois qui suit la période (fiche e-reporting d'impots.gouv.fr et article 242 nonies P de l'annexe II du CGI).
- Elle passe par votre plateforme agréée, ou par une solution compatible reliée à une plateforme agréée.
Plateforme agréée : ce que vous devez faire concrètement
Une plateforme agréée (PA) est un opérateur immatriculé par l'administration fiscale pour transmettre les factures électroniques et les données de transaction. La liste officielle est publiée sur impots.gouv.fr. Vous avez deux façons de vous y relier :
- ouvrir un compte directement chez une plateforme agréée et y gérer vos factures ;
- utiliser une solution compatible, c'est-à-dire un logiciel de facturation relié à une plateforme agréée, qui transmet pour vous.
Piloxa est une solution compatible : Piloxa émet et reçoit vos factures via B2Brouter, Plateforme Agréée (PA) immatriculée par la DGFiP. Vous facturez dans Piloxa, B2Brouter assure la transmission. Pour comparer les options, lisez notre page sur le choix d'une plateforme agréée.
Concrètement, trois gestes suffisent :
- Dès maintenant, reliez-vous à une plateforme agréée, directement ou par une solution compatible, pour recevoir les factures de vos fournisseurs.
- Vérifiez votre fiche : SIREN, adresse et régime de TVA, tels que déclarés à l'administration.
- Classez vos clients : professionnels établis en France (facture électronique), particuliers et clients étrangers (e-reporting).
Facturer sans TVA dans Piloxa, étape par étape
- Déclarez votre régime de TVA. Dans les paramètres de votre organisation, choisissez « Franchise en base (micro-entreprise) ». Le régime est ensuite verrouillé, car il conditionne les données transmises à l'administration : le support le modifie sur demande.
- Créez vos factures comme d'habitude. Piloxa ne calcule pas de TVA et ajoute automatiquement la mention de franchise en base sur les factures émises.
- Envoyez vos factures aux professionnels. Le bouton « Émettre vers PA » transmet la facture à B2Brouter, qui l'achemine vers la plateforme agréée de votre client.
- Traitez les factures de vos fournisseurs. Elles arrivent dans l'onglet « Reçues » de vos factures, où vous pouvez les accepter, les refuser ou les marquer payées.
- Laissez Piloxa reconnaître vos ventes aux particuliers. Quand votre client est un particulier, la facture est déclarée à l'administration, sans envoi par la plateforme : vous la remettez à votre client comme avant.
Rien ne vous empêche de commencer dès aujourd'hui : vous serez prêt bien avant septembre 2027, et vos clients grands comptes recevront déjà vos factures dans leur format attendu.
Questions fréquentes
Je suis en franchise de TVA : suis-je vraiment concerné ?
Dois-je émettre des factures électroniques dès maintenant ?
Quelle mention de TVA mettre sur mes factures ?
Puis-je continuer à envoyer mes factures en PDF ?
Combien coûte une plateforme agréée ?
Que se passe-t-il si je ne fais rien ?
Pour aller plus loin
- Facturation électronique 2026 : ce qu'attend la DGFiP
- Factur-X, PDF, e-reporting : on démêle les formats
- Plateforme agréée facturation électronique : comment la choisir
- Le logiciel devis et facture de Piloxa
Sources consultées le 12 octobre 2026 : fiche 1 et fiche 3 de la réforme sur impots.gouv.fr ; fiche sur la transmission des données de transaction ; article 242 nonies P de l'annexe II du CGI ; article L. 233-3 du CIBS ; rescrit BOI-RES-TVA-000253 du 7 octobre 2026 et actualité BOFiP du même jour sur l'ordonnance n° 2026-671 ; guide pratique de démarrage de la DGFiP (sanctions et phase de démarrage, réponse 29). Ce guide ne remplace pas l'avis de votre expert-comptable.
Piloxa est une plateforme française de gestion pour TPE et PME : facturation électronique, facturation du secteur public via Chorus Pro, CRM, relances automatiques, signature électronique et plus encore. Données hébergées en France.